Wettsteuer in Deutschland: Steuerfreie Buchmacher im Fokus
 Available in US
Ladevorgang...
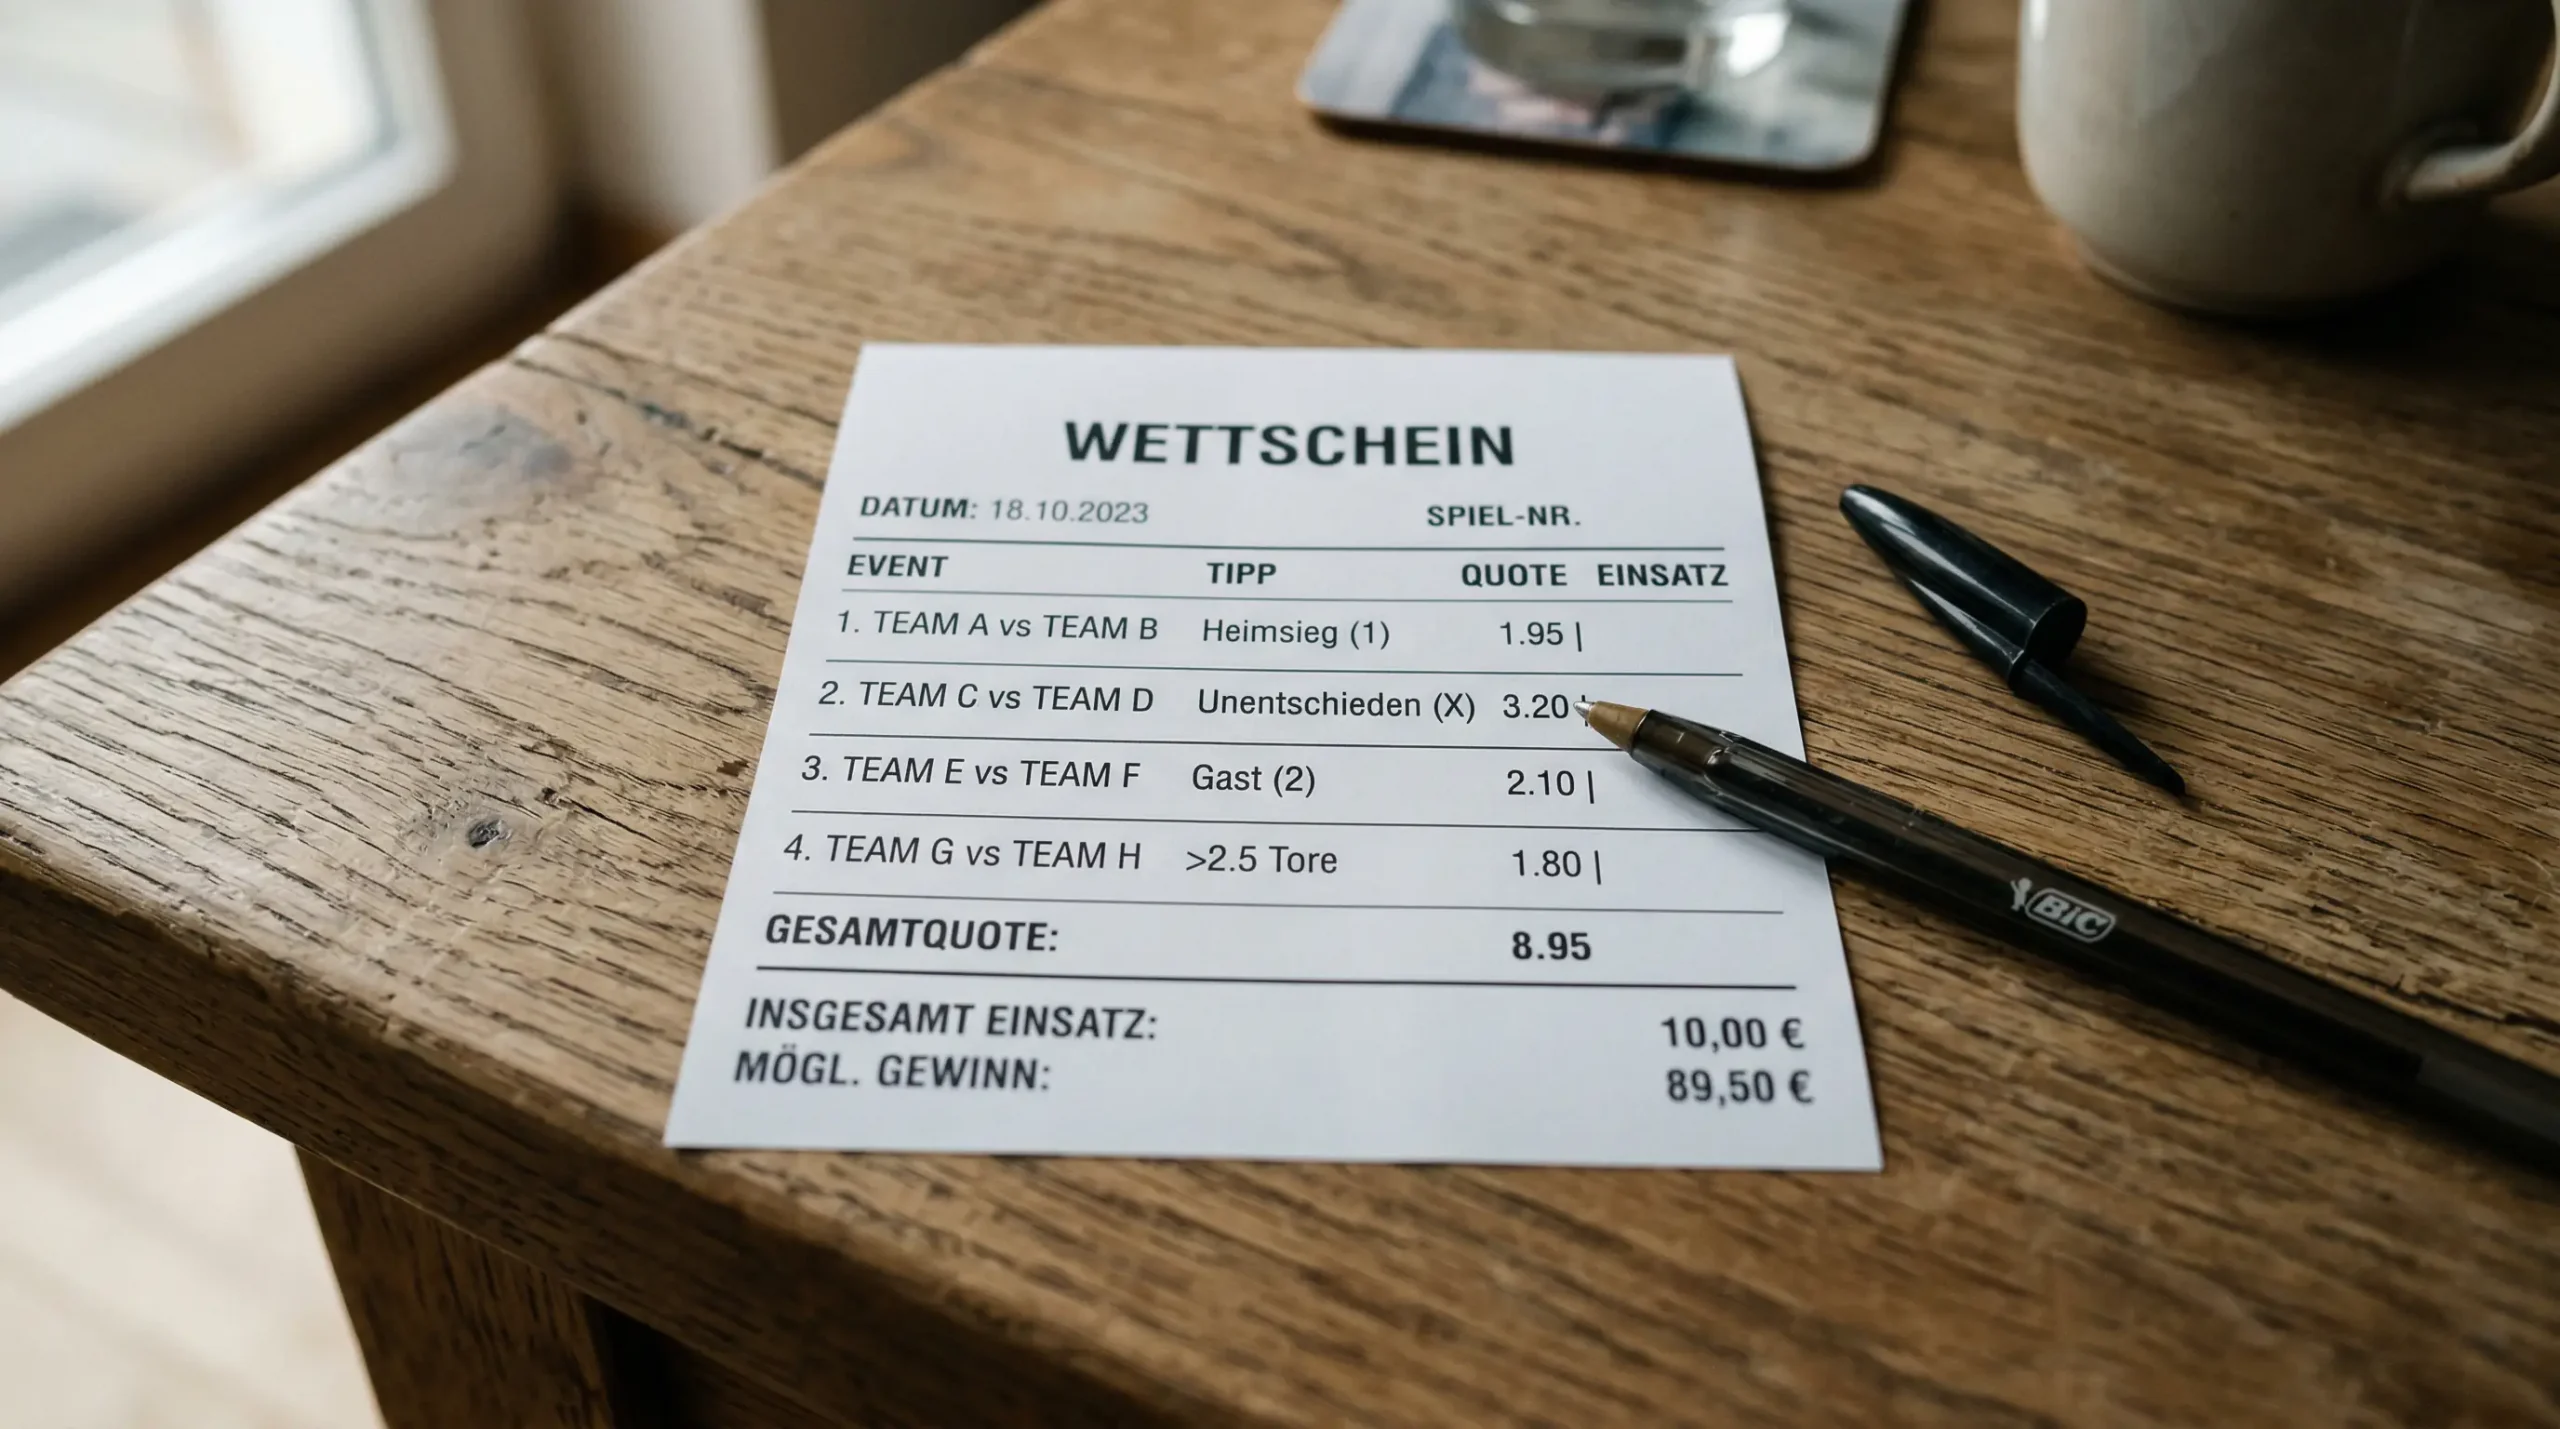
Die Wettsteuer ist der unsichtbare Mitbewohner jedes deutschen Sportwetters. Sie sitzt bei jeder Wette am Tisch, bedient sich an Einsatz oder Gewinn und wird von den meisten Wettern konsequent ignoriert — bis sie am Monatsende auf die Bilanz schauen und sich fragen, warum die Zahlen nicht aufgehen. Die deutsche Sportwettensteuer beträgt 5,3 Prozent und wird auf jeden in Deutschland platzierten Wetteinsatz erhoben. Klingt nach einer kleinen Zahl. Ist es auch — bis man sie über hunderte Wetten hochrechnet. Dann wird aus dem harmlosen Prozentsatz ein substantieller Kostenfaktor, den jeder ernsthafte Wetter in seine Kalkulation einbeziehen muss.
Wie die 5,3% Wettsteuer in Deutschland funktioniert
Die rechtliche Grundlage der Wettsteuer ist das Rennwett- und Lotteriegesetz. Die Steuer beträgt 5,3 Prozent und wird auf den Wetteinsatz erhoben — nicht auf den Gewinn. Das ist ein wichtiger Unterschied, denn die Besteuerung des Einsatzes bedeutet, dass die Steuer auch dann anfällt, wenn man verliert. Wer 100 Euro auf eine Wette setzt, schuldet dem Staat 5,30 Euro Steuer, unabhängig vom Ergebnis.
In der Praxis führt der Buchmacher die Steuer an das Finanzamt ab. Der Wetter sieht die Steuer nur indirekt — je nach Modell des Buchmachers als Abzug vom Einsatz, als Abzug vom Gewinn oder gar nicht, wenn der Buchmacher die Steuer komplett übernimmt. Die Art der Weitergabe beeinflusst die Wahrnehmung, nicht aber die wirtschaftliche Realität: Die Steuer existiert in jedem Fall und wird vom Buchmacher in die Quotenkalkulation eingepreist.
Die Steuer gilt ausschließlich für in Deutschland abgeschlossene Wetten. Wer bei einem deutschen Buchmacher spielt, zahlt die Steuer automatisch. Bei ausländischen Anbietern ohne deutsche Lizenz wird die Steuer nicht direkt abgeführt, was aber nicht bedeutet, dass sie nicht existiert — es bedeutet lediglich, dass der Anbieter illegal operiert und die Steuer umgeht. Für den Spieler ändert das an der Steuerpflicht theoretisch nichts, in der Praxis wird die Steuer bei unlizenzierten Anbietern aber schlicht nicht eingehoben.
Wer zahlt die Steuer — Buchmacher oder Wetter?
Die Frage, wer die Wettsteuer letztlich trägt, ist komplexer, als sie auf den ersten Blick erscheint. Formal ist der Veranstalter — also der Buchmacher — der Steuerschuldner. Aber wie er diese Kosten weitergibt, liegt in seinem Ermessen, und die Praxis variiert erheblich.
Das erste Modell ist der Abzug vom Einsatz. Der Buchmacher zieht die 5,3 Prozent direkt vom eingesetzten Betrag ab, bevor die Wette platziert wird. Wer 100 Euro setzt, hat effektiv nur 94,70 Euro im Spiel. Die Quote bleibt unverändert, aber die potenzielle Auszahlung sinkt, weil der tatsächlich verwettete Betrag niedriger ist. Dieses Modell ist transparent, weil der Wetter die Steuer auf dem Wettschein sieht.
Das zweite Modell ist der Abzug vom Gewinn. Die 5,3 Prozent werden nicht vom Einsatz, sondern vom Nettogewinn abgezogen. Wer 100 Euro bei einer Quote von 3,00 setzt und gewinnt, erhält 300 Euro Auszahlung abzüglich 5,3 Prozent vom Nettogewinn (200 Euro), also 289,40 Euro statt 300 Euro. Dieses Modell ist bei Wettern beliebt, weil die Steuer nur im Gewinnfall spürbar wird — bei Verlusten fällt kein zusätzlicher Abzug an. Mathematisch ist die Belastung über viele Wetten allerdings ähnlich.
Das dritte Modell ist die Übernahme durch den Buchmacher. Einige Anbieter absorbieren die Steuer komplett und geben sie nicht an den Wetter weiter. Das klingt nach einem Geschenk, ist aber in Wahrheit in die Quoten eingepreist: Ein Buchmacher, der die Steuer übernimmt, bietet tendenziell leicht niedrigere Quoten als ein Anbieter, der die Steuer explizit abzieht. Der Nettoeffekt ist ähnlich, die Wahrnehmung aber eine andere. Für Wetter, die sich nicht mit der Steuermechanik auseinandersetzen wollen, ist dieses Modell das komfortabelste.
Auswirkung auf den Erwartungswert
Die Wettsteuer reduziert den Erwartungswert jeder einzelnen Wette — und über viele Wetten hinweg summiert sich dieser Effekt zu einem erheblichen Kostenfaktor. Um das Ausmaß zu verstehen, hilft ein konkretes Rechenbeispiel.
Angenommen, ein Wetter platziert pro Monat 50 Wetten à 20 Euro Einsatz bei einer durchschnittlichen Quote von 2,00. Der monatliche Gesamteinsatz beträgt 1.000 Euro. Bei einer Steuer von 5,3 Prozent auf den Einsatz gehen 53 Euro an den Staat — unabhängig davon, ob und wie viel der Wetter gewinnt. Diese 53 Euro sind ein fixer Kostenfaktor, der die Profitabilitätsschwelle nach oben verschiebt.
Ohne Steuer müsste der Wetter bei einer durchschnittlichen Quote von 2,00 mindestens 50 Prozent seiner Wetten gewinnen, um den Break-even zu erreichen. Mit Steuer steigt diese Schwelle auf etwa 52,6 Prozent. Der Unterschied von 2,6 Prozentpunkten mag gering klingen, ist aber in einem Markt, in dem selbst professionelle Wetter selten mehr als 55 Prozent Trefferquote erreichen, ein spürbarer Handicap.
Über ein Jahr betrachtet, wird die Dimension deutlich. Bei 600 Wetten à 20 Euro beträgt der jährliche Steueraufwand 636 Euro. Dieser Betrag muss durch überlegene Wettentscheidungen erst verdient werden, bevor der erste Euro Gewinn entsteht. Für professionelle Wetter mit höheren Einsätzen skaliert die Belastung entsprechend — das Einsatzlimit von 1.000 Euro pro Monat begrenzt den absoluten Steueraufwand allerdings auf maximal 53 Euro monatlich.
Strategien im Umgang mit der Steuer
Die Wettsteuer lässt sich nicht vermeiden, aber ihr Einfluss auf die eigene Bilanz lässt sich minimieren. Drei Ansätze haben sich in der Praxis bewährt.
Der erste Ansatz ist der Quotenvergleich unter Berücksichtigung der Steuer. Nicht jeder Buchmacher gibt die Steuer auf dieselbe Weise weiter. Ein Anbieter, der die Steuer vom Einsatz abzieht und eine Quote von 2,10 bietet, ist nicht automatisch besser oder schlechter als ein Anbieter, der die Steuer übernimmt und eine Quote von 2,00 bietet. Der wahre Vergleichsmaßstab ist die effektive Auszahlung nach Steuer. Wetter, die diesen Vergleich systematisch durchführen, finden mitunter Unterschiede von 3 bis 5 Prozent in der Nettorendite — genug, um über eine Saison den Unterschied zwischen Gewinn und Verlust auszumachen.
Der zweite Ansatz betrifft die Wettauswahl. Da die Steuer auf jeden Einsatz anfällt, erhöht jede zusätzliche Wette den Steueraufwand. Qualität vor Quantität ist daher bei steuerpflichtigen Wetten noch wichtiger als ohnehin. Wer statt 50 mittelmäßiger Wetten 25 gut recherchierte Wetten mit höherem Erwartungswert platziert, zahlt die Hälfte an Steuern bei potenziell besserer Rendite.
Der dritte Ansatz ist die Wahl des Steuermodells. Bei Wetten mit hohen Quoten — etwa Außenseiterwetten oder Kombis — ist der Abzug vom Gewinn für den Wetter günstiger als der Abzug vom Einsatz, weil die Steuer nur im seltenen Gewinnfall anfällt. Bei Wetten mit niedrigen Quoten und hoher Trefferquote ist der Unterschied zwischen den Modellen geringer. Wer sein Wettverhalten kennt, kann den Anbieter wählen, dessen Steuermodell zur eigenen Strategie passt.
5,3 Prozent klingen harmlos — bis man nachrechnet
Die Wettsteuer ist wie ein langsamer Fluss, der über die Zeit tiefe Kerben in den Stein gräbt. Einzeln betrachtet ist jeder Abzug minimal — ein paar Euro hier, ein paar Euro dort. Über Wochen, Monate und Jahre summieren sich diese Abzüge zu einem Betrag, der die eigene Wettbilanz spürbar beeinflusst. Ein Wetter, der pro Jahr 12.000 Euro umsetzt, zahlt 636 Euro Steuer. Das ist ein Betrag, der bei den meisten Freizeitwettern den gesamten Jahresgewinn auffressen oder sogar übersteigen kann.
Die Konsequenz ist nicht, das Wetten aufzugeben — die Steuer ist der Preis für einen regulierten Markt, und regulierte Märkte bieten Sicherheiten, die diesen Preis rechtfertigen. Die Konsequenz ist, die Steuer in jede Wettentscheidung einzupreisen, wie man es mit der Buchmacher-Marge tut. Wer die Marge berücksichtigt, aber die Steuer ignoriert, rechnet systematisch zu optimistisch. Und systematischer Optimismus ist in der Sportwettenwelt kein Vorteil — er ist ein Kostenfaktor, der sich am Monatsende in der Bilanz bemerkbar macht.
